Cartera de seis emisoras: estimación, backtesting y optimización
Autores/as
Santiago Álvarez Tostado Estrada
Francisco Uriel Ledezma Chávez
Jorge Isaac López Ávila
Juan Pablo Morán Errejón
Fecha de publicación
21 de septiembre de 2026
Fuente de datos
Yahoo Finance / BMV para seis emisoras
Corte financiero
31 de diciembre de 2025
Moneda
MXN; pérdidas y rendimientos de cartera
Periodo cubierto
8 de junio de 2017–26 de agosto de 2026
1 Introducción
ImportantePendiente de redacción
Qué se estima y con qué propósito.
2 Construcción de la cartera
La cartera invierte $100,000 en cada una de las seis emisoras. Son pesos iguales en monto, no en número de acciones: las seis cotizan a niveles de precio muy distintos y una cartera de cien acciones de cada una sería una apuesta concentrada en la más cara.
La Tabla 1 presenta la composición monetaria inicial.
Ver código
report_table( portfolio$holdings,caption =paste0("Composición inicial al ", portfolio$as_of, "."))
Tabla 1: Composición inicial al 2026-08-25.
Ticker
Precio (MXN)
Peso
Valor (MXN)
Acciones
6749
ALSEA.MX
41.21
0.1667
100,000
2,426.6
9067
BBAJIOO.MX
57.33
0.1667
100,000
1,744.3
14223
GAPB.MX
354.53
0.1667
100,000
282.1
20985
GMEXICOB.MX
237.83
0.1667
100,000
420.5
27745
ORBIA.MX
20.81
0.1667
100,000
4,805.4
33724
WALMEX.MX
47.68
0.1667
100,000
2,097.3
El valor inicial de la cartera es \(S_0 =\) $600,000.
3 VaR no paramétrico: simulación histórica
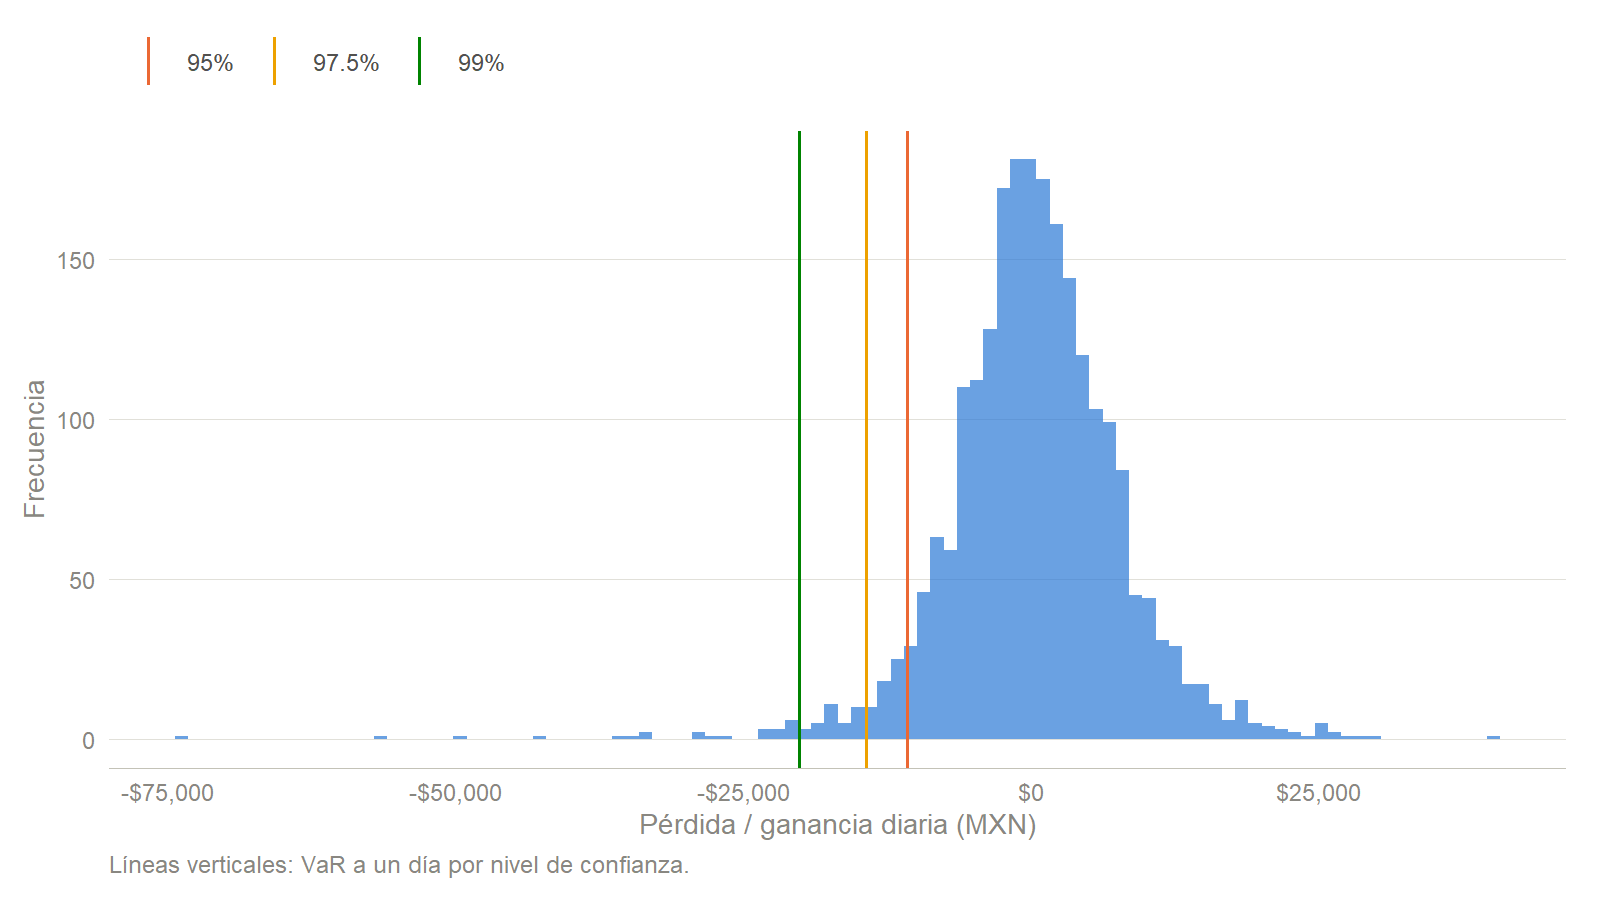
El cuantil se lee directamente de la distribución empírica, sin suponer ninguna forma funcional, de modo que las colas pesadas y la asimetría se arrastran tal como la muestra las exhibe.
La Tabla 2 cuantifica los escenarios y la Figura 1 sitúa visualmente los umbrales sobre la distribución de pérdidas y ganancias.
report_table(as.data.frame(round(stats::cov2cor(covariance), 3)),caption ="Matriz de correlaciones de los últimos seis meses.")
Tabla 4: Matriz de correlaciones de los últimos seis meses.
ALSEA.MX
BBAJIOO.MX
GAPB.MX
GMEXICOB.MX
ORBIA.MX
WALMEX.MX
ALSEA.MX
1.000
0.186
0.152
0.279
0.218
0.166
BBAJIOO.MX
0.186
1.000
0.182
0.499
0.280
0.120
GAPB.MX
0.152
0.182
1.000
0.324
0.225
0.224
GMEXICOB.MX
0.279
0.499
0.324
1.000
0.450
0.163
ORBIA.MX
0.218
0.280
0.225
0.450
1.000
0.181
WALMEX.MX
0.166
0.120
0.224
0.163
0.181
1.000
5 Backtesting
Cada día se estima el VaR con la ventana previa únicamente, de modo que la serie es lo que el modelo habría reportado ese día. Estimarlo sobre la muestra completa y contar excepciones contra esa misma muestra no es un backtest.
La prueba de cobertura incondicional de Kupiec contrasta el número observado de excepciones contra el esperado:
\[
LR = -2\ln\frac{(1-p)^{\,n-x}\,p^{\,x}}{(1-\hat\pi)^{\,n-x}\,\hat\pi^{\,x}} \;\sim\; \chi^2_{1}
\]
La Tabla 5 contrasta las excedencias observadas y esperadas.
Ver código
confidence <-0.99rolling_hist <-rolling_var(portfolio_r, confidence, method ="historical")rolling_param <-rolling_var(portfolio_r, confidence, method ="parametric")backtest <-rbind(cbind(metodo ="Histórico", backtest_var(portfolio_r, rolling_hist, confidence)),cbind(metodo ="Paramétrico", backtest_var(portfolio_r, rolling_param, confidence)))report_table(backtest, caption ="Backtesting del VaR a un día al 99%.")
Tabla 5: Backtesting del VaR a un día al 99%.
Método
Confianza
Observaciones
Excedencias esperadas
Excedencias observadas
Tasa de excedencias
Estadístico LR
Valor p
Rechaza el modelo
Histórico
0.99
2,066
20.66
35
0.0169
8.321
0.0039
TRUE
Paramétrico
0.99
2,066
20.66
38
0.0184
11.781
0.0006
TRUE
ImportantePendiente de redacción
Comparación de excepciones observadas contra esperadas y evaluación del desempeño. Demasiadas pocas excepciones reprueban la prueba igual que demasiadas: un modelo que nunca se excede no es conservador, está mal calibrado y es caro.
6 Optimización de la cartera
Ver código
optimal <-optimise_min_var(matrix_returns)comparison <-compare_allocations( matrix_returns,list("Pesos iguales"= portfolio$weights,"VaR mínimo"= optimal$weights ),value = portfolio$value)report_table(comparison, caption ="Cartera equiponderada frente a la de VaR mínimo.", digits =2)
ImportantePendiente de redacción
Comparación de composiciones y análisis del cambio en riesgo y diversificación. Activar el chunk cuando nloptr esté instalado (renv::restore()).
7 VaR individual y Expected Shortfall
La Tabla 6 presenta ambas medidas para la posición individual.
Ver código
position <-params()$var$position_mxnsubject_returns <- returns[returns$ticker ==subject(), "log_return"]individual <-var_monte_carlo( subject_returns,confidence =params()$var$monte_carlo$confidence,horizon =1,value = position)report_table( individual,caption =paste0("VaR y ES al 99% por Monte Carlo sobre una posición de ", fmt_mxn(position), " en ", subject(), "."),digits =2)
Tabla 6: VaR y ES al 99% por Monte Carlo sobre una posición de $100,000 en GAPB.MX.
Método
Confianza
Horizonte
Simulaciones
VaR (rendimiento)
VaR (MXN)
VaR (%)
ES (rendimiento)
ES (MXN)
ES (%)
monte carlo (bootstrap)
0.99
1
100,000
-0.05
5,106
0.05
-0.07
7,183
0.07
El Expected Shortfall es la pérdida promedio condicionada a haber rebasado el VaR:
\[
\text{ES}_c = \mathbb{E}\left[\,L \mid L \ge \text{VaR}_c\,\right]
\]
Donde el VaR dice cuánto se pierde antes de entrar al peor 1%, el ES dice cuánto se pierde dentro de ese 1% — la pregunta que el VaR es estructuralmente incapaz de responder.
8 Análisis e interpretación
ImportantePendiente de redacción
¿Qué diferencias hay entre el VaR paramétrico y el no paramétrico?
¿Cuál captura mejor los eventos extremos?
¿Cuál es más conservador?
¿Qué implica elegir un modelo que subestima el riesgo?
¿Qué arroja el backtesting y qué se concluye de ello?
9 Conclusiones
ImportantePendiente de redacción
Comparación de metodologías y justificación de cuál se usaría en la práctica.